
数字货币收息产品靠谱吗?普通人怎么选、怎么避坑
数字货币收息产品靠谱吗?普通人怎么选、怎么避坑
数字货币收息产品,说白了就是把币"存"进协议换周期利息,底层来源是手续费分成、通胀增发或流动性奖励,收益比银行活期高出几个量级,但逻辑完全不同。主要三条路:流动性池LP吃交易手续费、质押验证、借贷协议赚利差数字货币收息产品靠谱吗?普通人怎么选、怎么避坑,风险等级差很远。
风险这块必须说透。平台挂出的APY动辄80%以上数字货币收息产品,那是拿新用户的本金补贴老用户,结构上就是庞氏。智能合约漏洞更是定时炸弹,2020年Harmony被黑、2021年Cleverly被攻击,用户资产一夜归零。USDT、USDC偶尔闪崩脱锚,你锁在池里根本来不及撤。
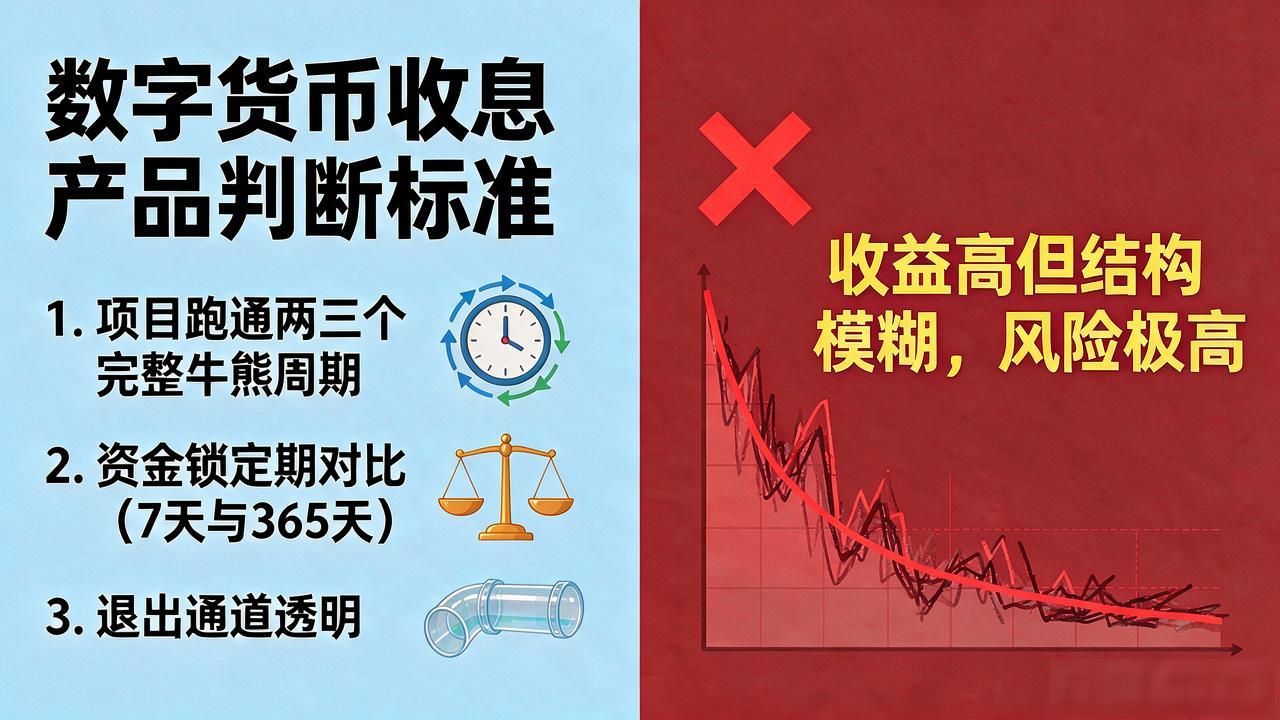
选产品我一般盯三个东西:项目跑通的时间(至少两三个完整牛熊周期)、资金锁定期(7天和365天完全是两回事)、退出通道是否透明(别碰要"升级钱包"才能提币的)。收益高但结构说不清楚的,一律不碰。
四位数APY的收息产品,赚的从来不是利息,是风险溢价。你拿到的每一份超额收益,背后都对应一个你可能承受不起的尾部风险。别把收息当成无脑赚睡后收入,仓位控制在丢了也不影响生活的比例,这才是真正能拿得住的前提。